
NFS-e Nacional obrigatória e fim do regime de caixa: o que muda no Simples entre novembro e janeiro
A mesma resolução que obriga sua empresa a trocar de emissor de nota fiscal em novembro também avisa, em letras miúdas, que a forma de calcular o DAS vai mudar em janeiro. As duas coisas chegaram juntas — e pedem preparação em momentos diferentes.
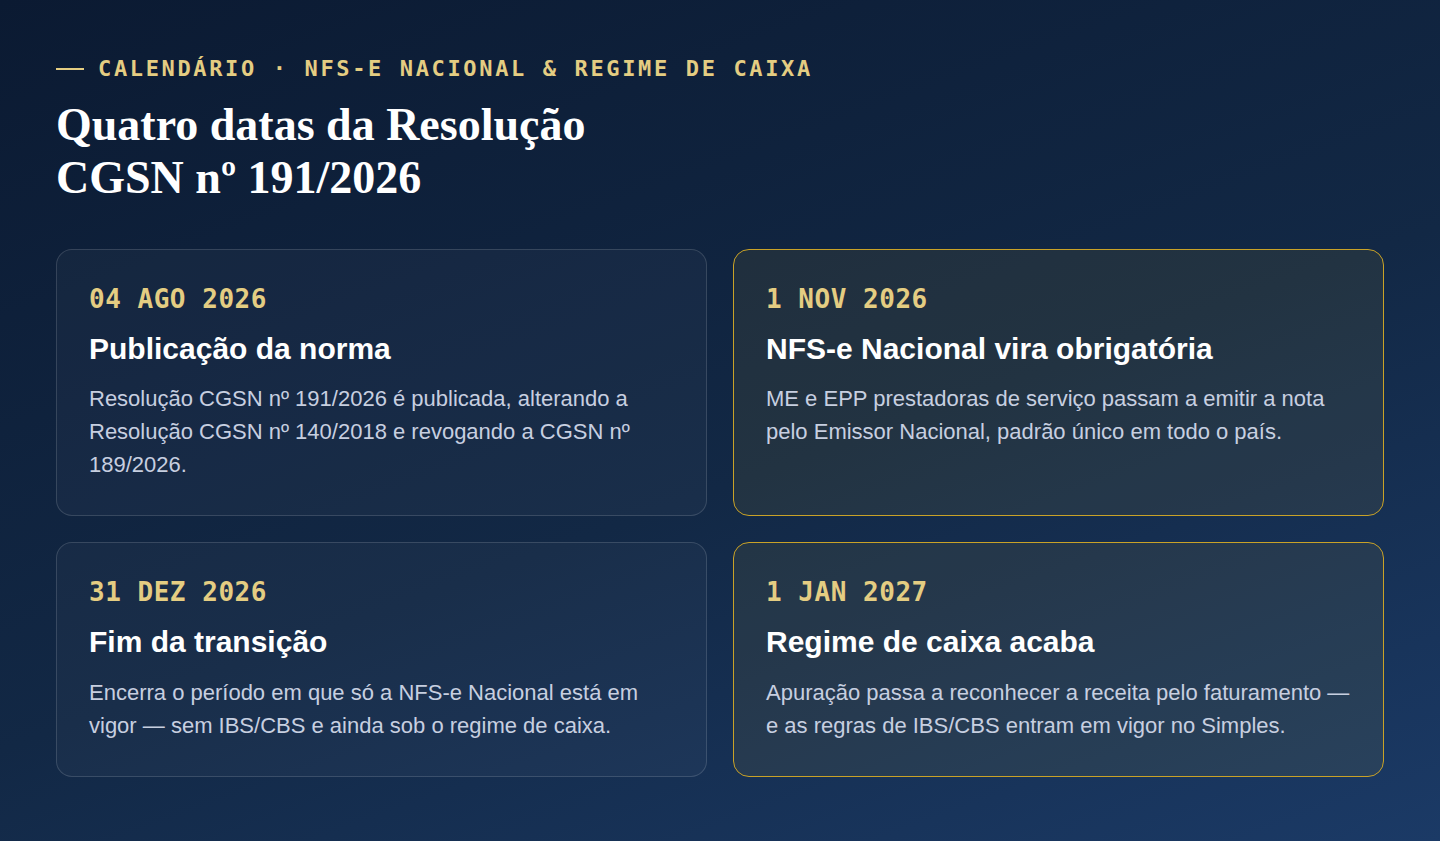
Publicada em 4 de agosto e detalhada pela Receita Federal em 14 de agosto, a Resolução CGSN nº 191/2026 altera a Resolução CGSN nº 140/2018 e revoga expressamente a Resolução CGSN nº 189/2026. O texto formaliza a obrigatoriedade da NFS-e Nacional para quem está no Simples — e, na mesma leva de ajustes que a Receita anunciou naquela semana para preparar o regime para a Reforma Tributária do Consumo, confirmou também que o regime de caixa deixa de existir na apuração mensal. São duas mudanças distintas, com prazos distintos, mas que nasceram do mesmo movimento: adequar o Simples Nacional à chegada do IBS e da CBS em 2027.
Mudança 1: NFS-e Nacional obrigatória a partir de 1º de novembro
A partir de 1º de novembro de 2026, microempresas e empresas de pequeno porte optantes pelo Simples Nacional que prestam serviços sujeitos à emissão de nota fiscal de serviço passam a emitir exclusivamente pelo Emissor Nacional da NFS-e — o padrão único criado para substituir os sistemas próprios de cada prefeitura. A emissão pode acontecer pelo portal web ou via integração por API com o sistema da empresa.
Até 31 de dezembro de 2026, a obrigação fica restrita à nota em si: é um período de transição em que a empresa já emite pelo padrão nacional, mas ainda sob as regras atuais do Simples, sem os destaques de IBS e CBS na nota.
Quem precisa se preocupar com a NFS-e Nacional
A obrigatoriedade vale para ME e EPP optantes pelo Simples Nacional que prestam serviços hoje sujeitos a NFS-e municipal. Quem já emite por sistema próprio ou por integração com o município precisa confirmar, antes de novembro, se aquele sistema vai migrar para o Emissor Nacional ou se a emissão passará a acontecer diretamente pelo novo portal.
Vale reforçar: essa mudança é sobre onde e como a nota é emitida — não é, ainda, sobre o cálculo do imposto. Os destaques de IBS e CBS na nota só entram em vigor depois, junto com o restante da Reforma Tributária.
Mudança 2: o fim do regime de caixa na apuração do Simples
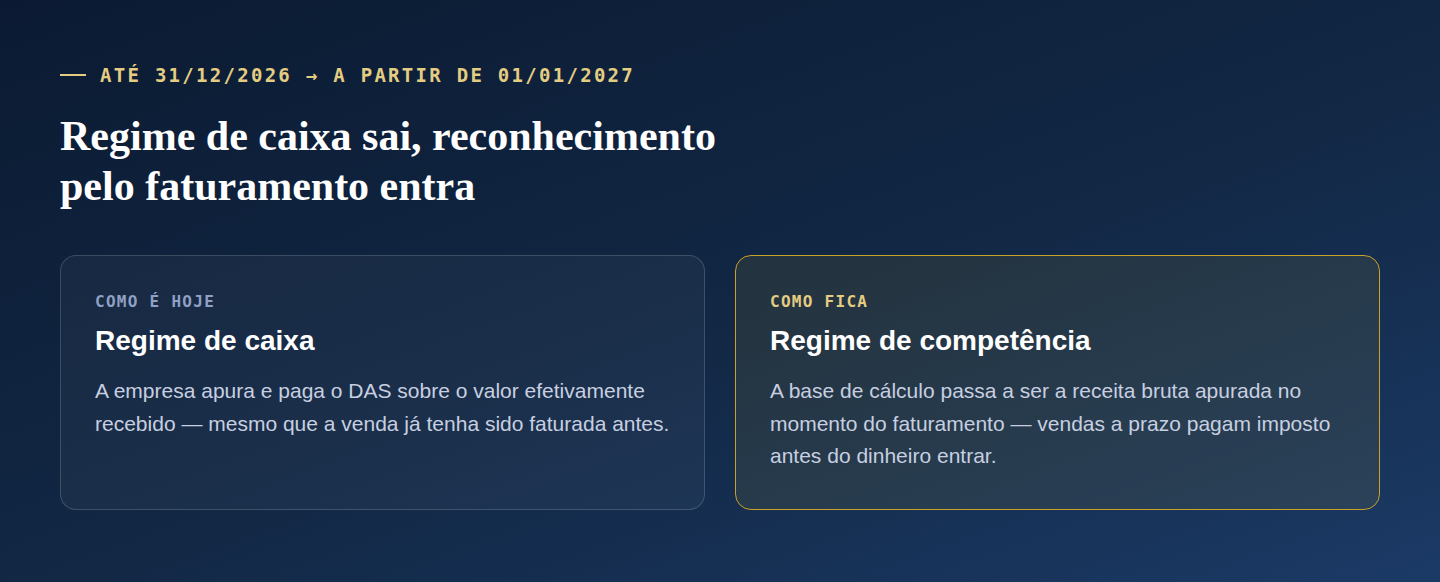
A segunda mudança tem outro calendário e outro tipo de impacto. A partir de 1º de janeiro de 2027, deixa de existir a opção pelo regime de caixa na apuração mensal do Simples Nacional. A Receita revoga o §1º do art. 16, os arts. 19 e 20 (a subseção inteira que tratava do regime de caixa) e os arts. 77 e 78 — que regulavam o registro de valores a receber — da Resolução CGSN nº 140/2018.
Na prática, a base de cálculo mensal passa a corresponder à receita bruta total apurada no momento do faturamento da operação — vinculada, em regra, à emissão do documento fiscal. É o chamado regime de competência.
O que isso significa para o caixa da empresa
Quem vende à vista sente pouca diferença — faturamento e recebimento acontecem praticamente juntos. O impacto real é para quem vende a prazo: hoje, a empresa no regime de caixa só paga o DAS sobre aquela venda quando o dinheiro efetivamente entra. A partir de janeiro de 2027, o imposto passa a ser calculado no momento do faturamento — a empresa pode ter que recolher sobre uma venda cujo pagamento só vai receber semanas ou meses depois.
Isso significa mais pressão sobre o capital de giro, especialmente para negócios com prazos de recebimento longos (30, 60, 90 dias) ou inadimplência relevante na carteira. Vale simular o efeito no fluxo de caixa antes de janeiro, não depois.
Por que as duas coisas vêm juntas
NFS-e Nacional e fim do regime de caixa parecem assuntos separados, mas resolvem o mesmo problema: preparar a infraestrutura e a base de cálculo do Simples Nacional para a chegada do IBS e da CBS, que passam a valer para quem está no regime a partir de 1º de janeiro de 2027 — a mesma data em que o regime de caixa deixa de existir. Não é coincidência: um sistema de nota fiscal padronizado e uma base de cálculo vinculada ao faturamento são pré-requisitos para o novo modelo de apuração dos tributos da reforma funcionar de forma automatizada.
Calendário resumido
- 4 Ago 2026 — Resolução CGSN nº 191/2026 é publicada
- 1º Nov 2026 — NFS-e Nacional vira obrigatória para ME/EPP prestadoras de serviço
- 31 Dez 2026 — fim do período de transição da NFS-e (ainda sob as regras atuais)
- 1º Jan 2027 — fim do regime de caixa na apuração do Simples + início dos efeitos de IBS/CBS
O que fazer antes de cada prazo
- Confirmar se o sistema de emissão de nota da empresa já está preparado para o Emissor Nacional da NFS-e
- Testar a emissão pelo novo padrão antes de 1º de novembro, evitando correria de última hora
- Levantar, entre os clientes ou vendas da empresa, qual proporção acontece a prazo
- Simular o impacto no fluxo de caixa de recolher o DAS pelo faturamento, e não pelo recebimento, a partir de janeiro de 2027
- Revisar prazos médios de recebimento e considerar ajustes de capital de giro com antecedência
- Acompanhar a regulamentação de IBS/CBS para o Simples, que passa a valer na mesma data
Duas mudanças, dois prazos, um mesmo motivo: o Simples Nacional está sendo remontado por dentro para caber na Reforma Tributária. Quem tratar novembro e janeiro como dois projetos separados — um de sistema, outro de caixa — chega em 2027 sem sobressaltos.
Nosso Departamento Fiscal e Tributário está adaptando a emissão de notas dos clientes ao Emissor Nacional da NFS-e, e o Departamento de Contabilidade já está simulando o efeito do fim do regime de caixa no fluxo de caixa de quem vende a prazo. Fale com a gente para revisar o seu caso.