
Simples Nacional 2026: os dois prazos que mudaram e que sua empresa não pode confundir
Duas leis complementares diferentes mexeram, quase ao mesmo tempo, no calendário do Simples Nacional. Uma trata de débitos; a outra, da opção pelo regime. Confundir as duas pode custar caro.
Nos últimos meses, muita informação desencontrada circulou sobre os prazos do Simples Nacional em 2026. O motivo é que duas mudanças legais diferentes se sobrepuseram: a ampliação do prazo de regularização de débitos e a alteração do calendário de opção pelo regime. São decisões distintas, tratadas por leis distintas, com datas que não se confundem — mas que, por terem chegado juntas, têm sido misturadas em conversas, grupos e até em materiais de orientação. Organizamos os dois calendários lado a lado, com base na legislação vigente e nas orientações oficiais da Receita Federal e do Comitê Gestor do Simples Nacional (CGSN).
Resumo executivo
- Termo de Exclusão por débitos: prazo de regularização passou de 30 para 90 dias corridos, contados da ciência (LC nº 216/2025). O prazo para contestar o Termo segue em 30 dias corridos.
- Opção ou reopção pelo Simples Nacional para 2027: nova janela única de 1º a 30 de setembro de 2026, com efeitos a partir de 1º/01/2027 (LC nº 214/2025 e Resolução CGSN nº 186/2026).
- O SIMEI não muda: a opção continua em janeiro de cada ano.
O que já está em vigor
1. Ampliação do prazo de regularização — Lei Complementar nº 216/2025
Publicada em 28 de julho de 2025 e em vigor desde a publicação no Diário Oficial da União, a Lei Complementar nº 216/2025 alterou o art. 31 da Lei Complementar nº 123/2006 para ampliar, de 30 para 90 dias, o prazo em que uma empresa notificada por débitos pode regularizar sua situação e permanecer no Simples Nacional.
Nota técnica · ciência do Termo de Exclusão
A ciência ocorre no momento em que a empresa acessa o Termo de Exclusão no Domicílio Tributário Eletrônico do Simples Nacional (DTE-SN). Se o documento não for consultado, a Receita Federal considera a ciência ocorrida automaticamente no 45º dia corrido após a disponibilização — e é a partir dessa data que os prazos de regularização e de contestação começam a correr.
Regularizando a pendência dentro dos 90 dias — por pagamento à vista, parcelamento ou compensação de créditos —, o Termo de Exclusão perde efeito automaticamente, sem necessidade de comparecimento presencial. Se o prazo não for cumprido, a exclusão passa a valer a partir de 1º de janeiro do ano seguinte ao da ciência, e a empresa permanece optante normalmente até 31 de dezembro do ano em curso.
Já o prazo para contestar o Termo — quando a empresa discorda dos débitos apontados — é tratado separadamente pela Receita Federal: 30 dias corridos, contados da mesma data de ciência, com base no rito do Decreto nº 70.235/1972. É comum encontrar materiais desatualizados citando "30 dias para tudo" (herança da regra anterior à LC nº 216/2025), por isso vale sempre confirmar, no próprio Termo recebido, qual prazo se aplica a cada providência.
2. Mudança do calendário de opção — Lei Complementar nº 214/2025 e Resolução CGSN nº 186/2026
A Reforma Tributária do consumo, instituída pela Emenda Constitucional nº 132/2023 e regulamentada pela Lei Complementar nº 214/2025, também mudou o calendário do Simples Nacional. O art. 41, §§ 3º e 4º, da LC nº 214/2025 determina que, a partir do ano-calendário de 2027, a opção pelo regime passa a ser formalizada em setembro do ano anterior — e não mais em janeiro do próprio ano-calendário.
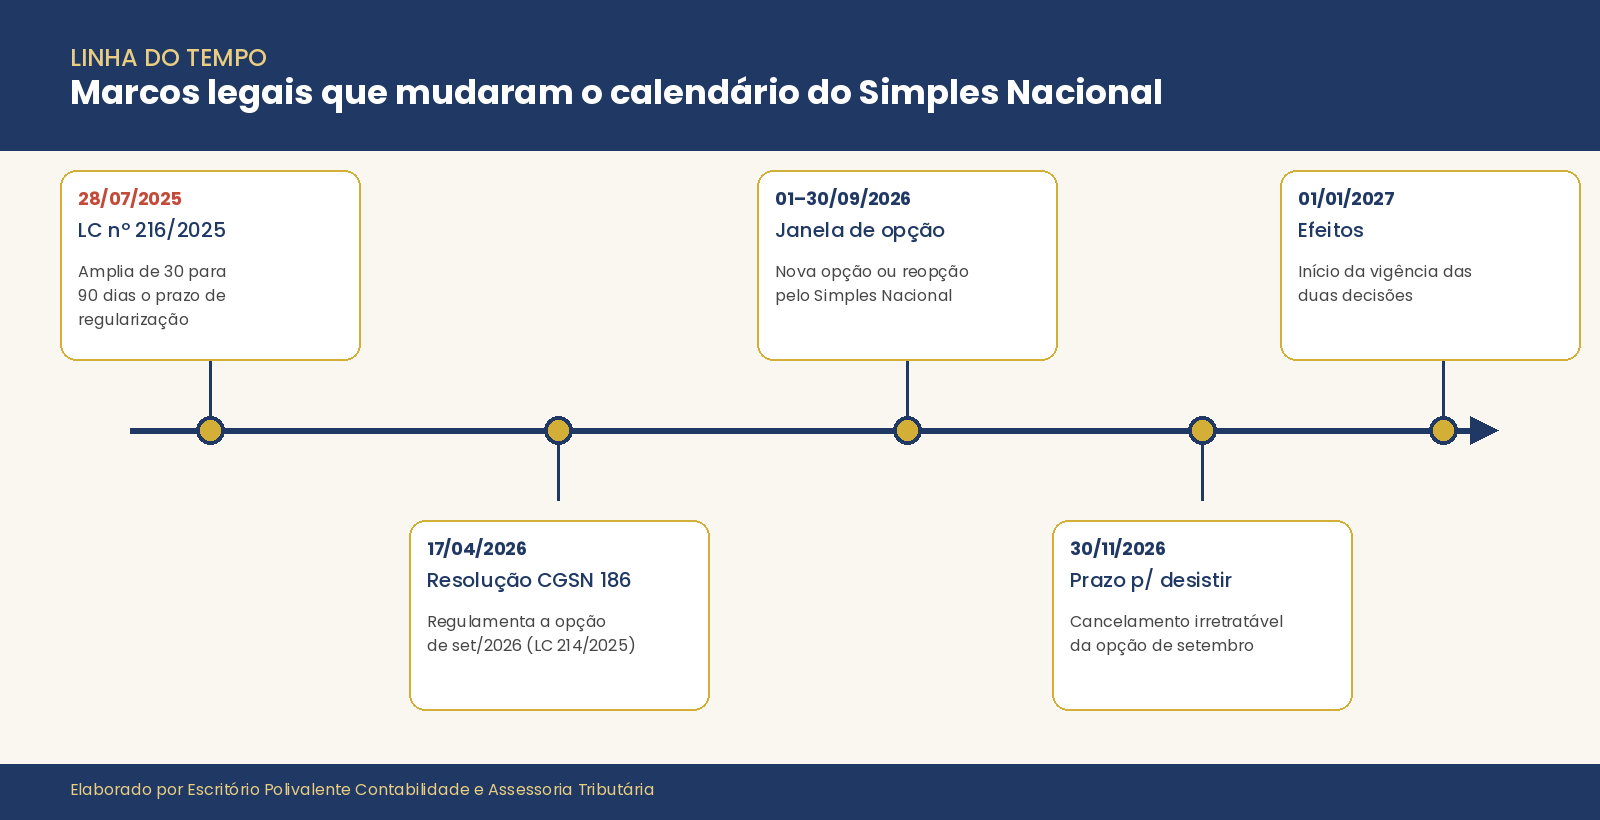
O CGSN publicou, em 17 de abril de 2026, a Resolução CGSN nº 186/2026, regulamentando essa transição. Segundo a norma:
- A opção pelo Simples Nacional para 2027 deve ser feita entre 1º e 30 de setembro de 2026, pelo Portal do Simples Nacional, com efeitos a partir de 1º de janeiro de 2027.
- Na mesma janela, as empresas também decidem se querem apurar o IBS e a CBS pelo regime regular, em vez de recolhê-los dentro da guia única do Simples.
- Essa opção pode ser cancelada de forma irretratável até 30 de novembro de 2026.
- Empresas constituídas entre 1º de outubro e 31 de dezembro de 2026 seguem regra própria, sem precisar da janela de setembro.
Nota técnica · o SIMEI não muda
A opção pelo SIMEI (MEI) permanece em janeiro de cada ano, até o último dia útil do mês. A mudança de calendário para setembro vale apenas para ME e EPP optantes pelo Simples Nacional "cheio".
O que ainda depende de regulamentação futura
A Resolução CGSN nº 186/2026 tratou especificamente do ano-calendário de 2027. O Comitê Gestor ainda deve editar normas complementares para consolidar o procedimento das janelas de setembro dos anos seguintes, além de eventuais ajustes no Portal do Simples Nacional. Como essas regulamentações futuras ainda não foram publicadas, qualquer prazo de opção para além de 2027 deve ser confirmado em fonte oficial no momento em que a informação for necessária — este artigo não antecipa datas ainda não normatizadas.
Tabela de prazos do Simples Nacional
| Situação | Prazo | Efeito |
|---|---|---|
| Regularizar débitos após Termo de Exclusão | 90 dias corridos da ciência | Termo perde efeito automaticamente |
| Contestar o Termo de Exclusão | 30 dias corridos da ciência | Confirmar prazo indicado no Termo recebido |
| Desenquadramento voluntário | A qualquer tempo (até 31/12 p/ valer no ano seguinte) | A partir de janeiro do ano seguinte |
| Excesso de receita até 20% do limite | Até o último dia útil de janeiro do ano seguinte | A partir de 1º de janeiro do ano seguinte |
| Excesso de receita acima de 20% do limite | Até o último dia útil do mês seguinte à ultrapassagem | Retroativo ao mês da ultrapassagem |
| Atividade vedada / vedação societária | Até o último dia útil do mês seguinte à ocorrência | A partir do 1º dia do mês seguinte |
| Opção/reopção Simples Nacional 2027 | 1º a 30 de setembro de 2026 | A partir de 1º de janeiro de 2027 |
| Desistência da opção de setembro/2026 | Até 30 de novembro de 2026 | Irretratável após essa data |
| Opção pelo SIMEI | Janeiro de cada ano, até o último dia útil | Regra inalterada |
Fontes: Lei Complementar nº 216/2025 · Lei Complementar nº 214/2025 · Resolução CGSN nº 186/2026 · Manual da Exclusão do Simples Nacional (Receita Federal) · Manual do Desenquadramento do SIMEI (Receita Federal).
Riscos de não observar os prazos
- Perda de tempo hábil para negociar: mesmo com 90 dias, deixar a regularização para os últimos dias reduz a margem para negociar parcelamento, especialmente com débitos em mais de um ente federativo.
- Exclusão a partir do ano seguinte: se o prazo de 90 dias passar sem regularização, a exclusão passa a valer no ano seguinte, com aumento imediato de carga tributária.
- Perda da janela de setembro: diferente do prazo de regularização, a janela de opção não tem previsão de segunda chamada dentro do mesmo ciclo — perder o período pode significar ficar fora do Simples em 2027, mesmo com as pendências em dia.
- Confundir os dois prazos: regularizar débitos não substitui a opção de setembro, e vice-versa. São formalidades distintas, em janelas diferentes.
Orientações práticas
- Acesse periodicamente a Caixa Postal do e-CAC e o DTE-SN para não perder a ciência automática de um eventual Termo de Exclusão.
- Ao receber um Termo de Exclusão, procure seu contador imediatamente para confirmar o prazo exato de regularização e de contestação indicado no documento.
- Se pretende sair do Simples por opção própria com efeito em 2027, comunique no Portal do Simples Nacional até 31 de dezembro de 2026.
- Se foi excluído e quer retornar em 2027, organize a regularização de todas as pendências com antecedência à janela de setembro.
- Guarde a data de 30 de novembro de 2026 caso deseje reavaliar uma opção feita em setembro.
A ampliação para 90 dias trouxe mais fôlego para quem precisa regularizar débitos, e a nova janela de setembro exige atenção porque não se repete dentro do mesmo ciclo. Diante de qualquer notificação ou dúvida sobre a situação da sua empresa, o mais seguro é buscar orientação profissional individualizada.
Nosso Departamento de Regularização Empresarial e o Departamento Fiscal e Tributário acompanham esses prazos diretamente no DTE-SN e no Portal do Simples Nacional dos clientes atendidos. Se sua empresa recebeu um Termo de Exclusão ou tem dúvidas sobre a opção de setembro, fale com a gente.
Referências e fontes oficiais consultadas
- Lei Complementar nº 216, de 28 de julho de 2025 — Diário Oficial da União
- Lei Complementar nº 214, de 16 de janeiro de 2025 (Reforma Tributária) — Diário Oficial da União
- Resolução CGSN nº 186, de 9 de abril de 2026 — Comitê Gestor do Simples Nacional
- Receita Federal — Manual da Exclusão do Simples Nacional
- Receita Federal — Manual do Desenquadramento do SIMEI (versão abril/2025)
- Comitê Gestor do Simples Nacional — Comunicado CGSN/SE nº 11, de 28/11/2025
- Decreto nº 70.235, de 6 de março de 1972 (rito do prazo de contestação)
Este artigo tem caráter informativo e não substitui uma análise individualizada da situação fiscal de cada empresa.