Split payment: obrigatoriedade sai de 2027 para 2028
A empresa ganhou mais um ano antes de o split payment virar obrigatório. O prazo que parecia apertado demais para a maturidade tecnológica do sistema acabou de esticar — e vale entender exatamente o que isso muda, e o que não muda, na sua rotina.
Já falamos por aqui sobre o que é o split payment e por que ele muda a lógica do fluxo de caixa das empresas. Uma notícia divulgada pela Receita Federal no início de setembro atualiza esse cenário: a obrigatoriedade do sistema para operações entre empresas foi adiada de 2027 para 2028.
O que exatamente mudou
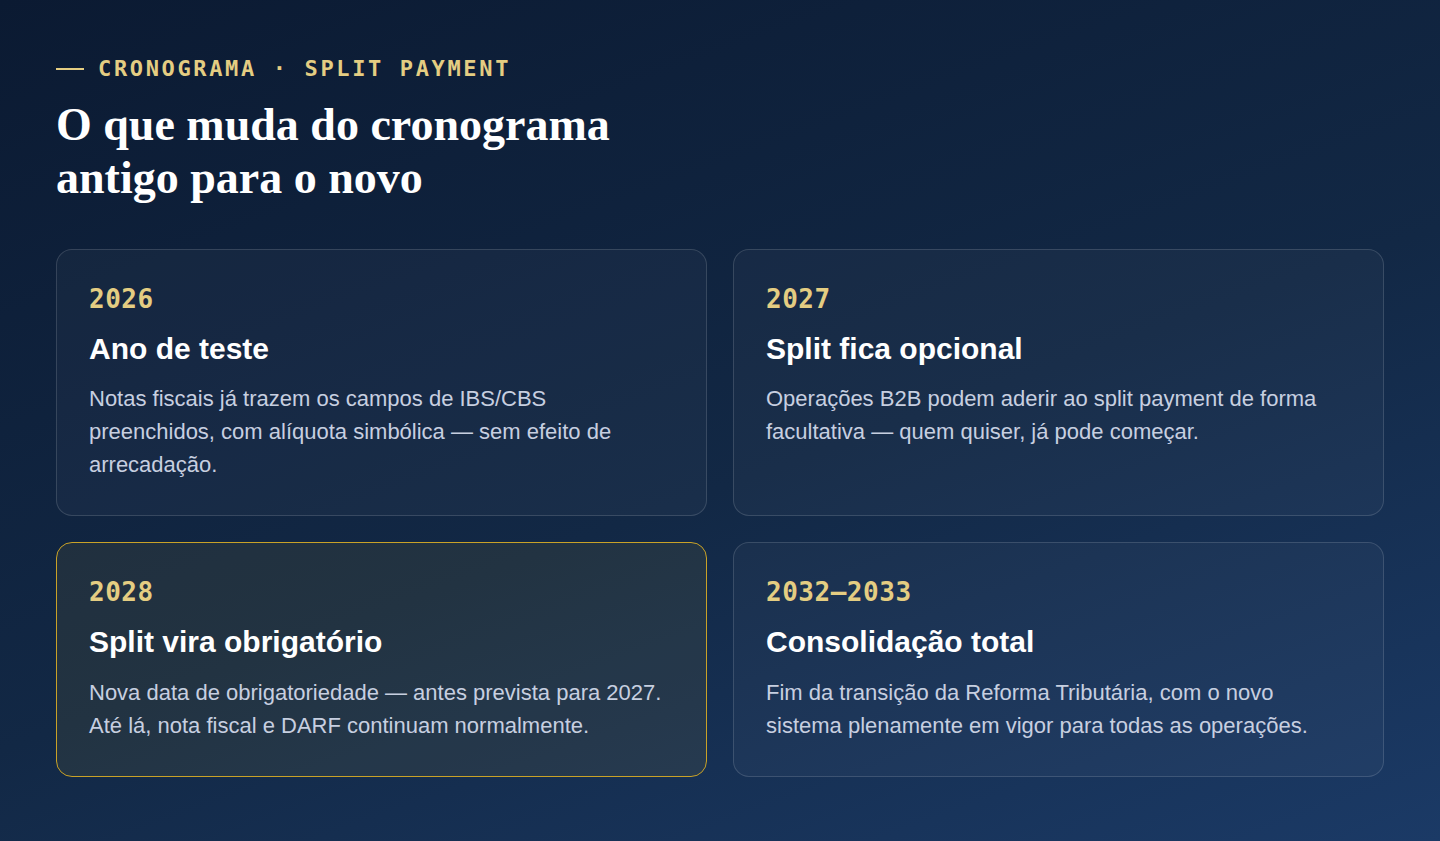
Segundo comunicado da Receita Federal divulgado no domingo, 30 de agosto, a obrigatoriedade do split payment nas operações entre empresas (B2B) passa de 2027 para 2028. Até lá, as empresas seguem emitindo notas fiscais e recolhendo tributos normalmente, via DAS, GARE ou DARF — nada muda na rotina de recolhimento no curto prazo.
Vale a mesma distinção que já fazíamos no post anterior: o início facultativo do split, para quem quiser aderir voluntariamente em operações B2B, continua previsto para 2027. O que foi empurrado é a data em que o sistema passa a valer para todo mundo, sem opção de ficar de fora.
Por que o prazo atrasou
A justificativa apresentada é técnica: o split payment depende da integração de mais de 200 instituições financeiras a uma plataforma pública, com comunicação em tempo real com a Receita Federal para segregar o imposto no momento exato de cada pagamento. Segundo a própria Receita, "a principal dificuldade está na complexidade tecnológica necessária" para colocar esse volume de instituições operando de forma sincronizada.
Isso significa que dá para relaxar?
Não é bem assim. O adiamento tira a pressão de um prazo que se aproximava rápido demais para a maturidade tecnológica atual do sistema — mas não muda o destino final: o split payment vem, e 2028 já está mais perto do que parece. Empresas que já começaram a simular o impacto no fluxo de caixa não perderam esse trabalho; ganharam só mais tempo para fazer a transição com menos pressa.
Para quem ainda não tinha começado a olhar para o tema, esse ano extra é a chance de se preparar com calma em vez de correr em cima da hora — como aconteceu com tantas outras mudanças da Reforma Tributária.
O que fazer com esse ano a mais
- Aproveitar o prazo extra para simular o impacto do split no fluxo de caixa, sem a pressa que um prazo de 2027 exigiria
- Acompanhar se seu sistema de emissão de notas já está pronto para os campos de IBS/CBS, independente da data do split em si
- Avaliar, se optante pelo Simples Nacional, se o regime híbrido (com adesão ao split) ainda faz sentido no seu caso, já sem a pressão do prazo de 2027
- Continuar revisando prazos de recebimento de clientes, já que o efeito de caixa do split não desapareceu — só foi adiado
Prazo mais longo não é sinônimo de menos trabalho — é uma chance de fazer esse trabalho sem pressa. Quem usar esse ano extra para se planejar chega em 2028 pronto; quem esperar a data se aproximar de novo, corre o risco de repetir a correria que já vimos em outras etapas da Reforma Tributária.
Nosso Departamento de Planejamento Tributário continua simulando o impacto do split payment caso a caso, e o Departamento Fiscal e Tributário acompanha de perto a evolução do cronograma. Fale com a gente para revisar o seu cenário.
